
Halten Sie Kapitalgesellschaftsanteile und wollen in einen DBA-Staat verziehen? Dann haben wir bereits in einem anderen Blogbeitrag aufgezeigt, dass die bloße Einlage Ihrer Kapitalgesellschaftsanteile in eine GmbH & Co. KG nicht ausreichend ist, um die Wegzugsbesteuerung zu vermeiden.
Vielmehr bedarf es für eine wegzugssichere Gestaltung einer sogenannten geschäftsleitenden Holding, die nachfolgend kurz dargestellt werden soll.
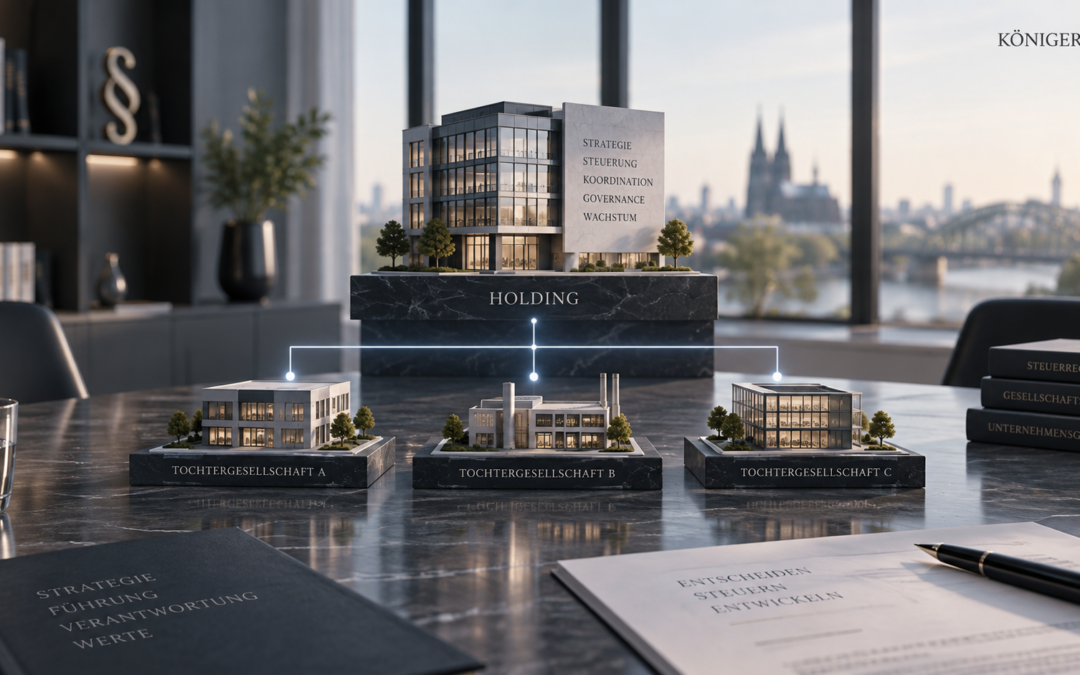
Zunächst muss die geschäftsleitende Holding in der Rechtsform der GmbH & Co. KG nicht nur die Anteile an den Kapitalgesellschaften halten, sondern diese auch aktiv führen. Eine bloße vermögensverwaltende Holding, die lediglich Dividenden vereinnahmt oder Gesellschafterrechte ausübt, ist nicht ausreichend.
Holding muss Einfluss auf Geschäfte der Tochter haben
Des Weiteren muss die geschäftsleitende Holding die wesentlichen Unternehmensentscheidungen ihrer Tochterkapitalgesellschaften beeinflussen. Wesentliches Kriterium ist hierbei die sogenannte Leitungsfunktion. Dies bedeutet, dass die geschäftsleitende Holding tatsächlich Einfluss auf die Geschäfte der Tochter haben muss. Hierbei muss es sich um echte Führungsentscheidungen handeln, d.h. Entscheidungen, die langfristig, grundsätzlich und für die jeweilige Tochterkapitalgesellschaft von Bedeutung sind wie bspw. Entscheidungen hinsichtlich Personal, Preispolitik, Werbung, Vertrieb, Unternehmensstrategie oder Forschung und Entwicklung. Dem gegenüber sind Entscheidungen des Tagesgeschäfts keine hinreichenden Führungsentscheidungen.
Wichtig ist aus praktischer Sicht, dass sowohl Rechtsprechung als auch Finanzverwaltung stets mindestens zwei Tochterkapitalgesellschaften einfordern. Ansonsten liegt keine geschäftsleitende Holding vor.
Aus Nachweisgründen sollten die Tätigkeiten durch Personen der Holding auch tatsächlich wahrgenommen und dokumentiert werden. Ansonsten dürfte im Rahmen einer späteren Betriebsprüfung mit hoher Wahrscheinlichkeit keine geschäftsleitende Holding anerkannt werden.
In der Praxis sollte regelmäßig versucht werden, die geplante Struktur der geschäftsleitenden Holding mit den zuständigen Finanzbehörden im Rahmen eines Antrags auf verbindliche Auskunft abzustimmen. Nur so kann sichergestellt werden, dass es sich im konkreten Fall um eine geschäftsleitende Holding handelt, sodass im Falle des Wegzugs eines Gesellschafters in einen DBA-Staat keine Wegzugs- beziehungsweise Entstrickungsbesteuerung stattfindet.
Wir unterstützen Sie gerne
Sehr gerne unterstützen wir Sie bei der Konzeption einer geschäftsleitenden Holding, der Vorbereitung der hierfür erforderlichen Dokumente, einschließlich Geschäftsordnung etc. sowie eines Antrags auf verbindliche Auskunft bei den zuständigen Finanzbehörden und natürlich auch bei der späteren Umsetzung. Sprechen Sie uns sehr gerne an.